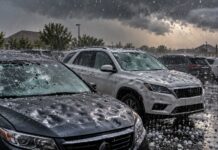






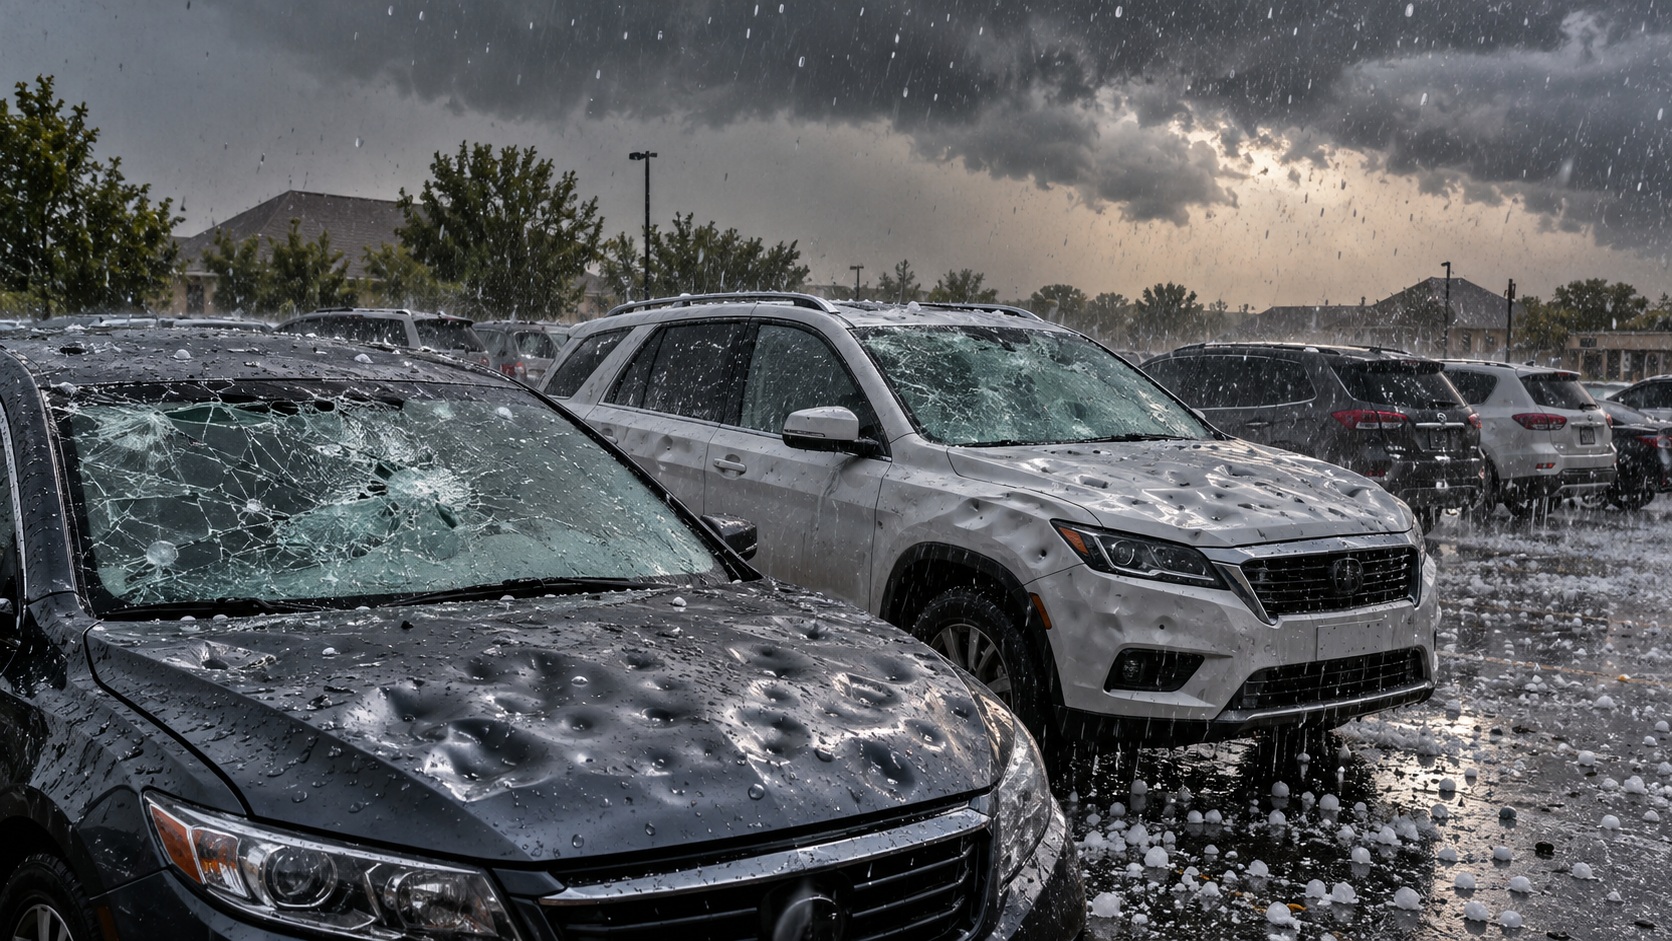
Un automóvil puede estar perfectamente estacionado frente a la casa y, apenas unos minutos después, terminar con el techo lleno de abolladuras, el capó deformado y el parabrisas destruido. No hizo falta un accidente, un conductor imprudente ni una falla mecánica. Bastó una tormenta de granizo.
Para millones de conductores estadounidenses, especialmente en el centro del país, esta amenaza forma parte de la realidad de cada temporada de tormentas. El granizo puede variar desde pequeñas piedras prácticamente inofensivas hasta bolas de hielo del tamaño de pelotas de béisbol capaces de romper vidrios, destruir paneles de carrocería y convertir en pérdida total un vehículo relativamente nuevo.
Los datos de State Farm muestran la magnitud económica del problema. Durante 2025, la aseguradora pagó más de $5,600 millones en reclamaciones relacionadas con granizo en Estados Unidos. Texas encabezó ampliamente la lista con aproximadamente $1,400 millones, seguido por Missouri, Illinois, Wisconsin y Oklahoma. Estas cifras incluyen diferentes tipos de propiedad asegurada, no exclusivamente automóviles, pero sirven para mostrar dónde se concentra una parte importante de las pérdidas provocadas por este fenómeno.
Y 2026 tampoco ha sido tranquilo. Solamente durante las tormentas de marzo en el Midwest, State Farm recibió más de 50,000 reclamaciones, mientras el National Weather Service registró más de 650 reportes de granizo en nueve estados durante un único episodio del 10 de marzo. Algunas piedras alcanzaron tamaños comparables con pelotas de béisbol e incluso toronjas.
Texas continúa siendo el gigante del granizo
Texas ocupó el primer lugar durante 2025 con aproximadamente $1,400 millones en reclamaciones pagadas por State Farm relacionadas con granizo, más del doble que el segundo estado de la clasificación.
La posición de Texas no resulta demasiado sorprendente. Su enorme extensión territorial, población, cantidad de vehículos y ubicación dentro de una región donde convergen masas de aire muy diferentes crean las condiciones perfectas para tormentas severas. Desde Dallas-Fort Worth hasta partes del oeste y centro del estado, los conductores pueden encontrarse durante la primavera y el verano con tormentas capaces de producir granizo considerable en cuestión de minutos.
Para un automóvil, el peligro aumenta porque gran parte de su superficie está completamente expuesta. Capó, techo, tapa del maletero y cristales reciben directamente los impactos. Cuando las piedras son pequeñas puede quedar solamente alguna marca estética, pero cuando superan ciertos tamaños el resultado puede incluir cientos de abolladuras y vidrios rotos.
En un vehículo moderno, reemplazar un parabrisas tampoco es necesariamente una reparación sencilla. Muchas cámaras utilizadas para frenado automático, mantenimiento de carril y otros sistemas ADAS están instaladas precisamente detrás del cristal delantero. Eso puede significar que, después de cambiar el vidrio, también sea necesario recalibrar determinados sistemas electrónicos.
Missouri ocupa el segundo lugar
Missouri apareció segundo en la clasificación de 2025 con aproximadamente $638 millones en daños por granizo pagados por State Farm.
El estado volvió a sufrir episodios severos durante 2026. Después de tormentas registradas a finales de abril, incluyendo una fuerte granizada en Springfield y áreas cercanas, State Farm informó haber recibido más de 17,000 reclamaciones de vivienda, propiedad y automóviles relacionadas con esas tormentas.
Para quien posee un automóvil en una zona con este tipo de riesgo, disponer de un garaje o estacionamiento cubierto puede representar mucho más que una comodidad. Durante una tormenta severa puede ser literalmente la diferencia entre encontrar el vehículo intacto o tener que iniciar una reclamación de miles de dólares.
El problema es que el granizo no siempre proporciona mucho tiempo de preparación. Una tormenta puede desarrollarse rápidamente durante una tarde aparentemente normal, lo que convierte las alertas meteorológicas en una herramienta especialmente importante para quienes dejan el vehículo regularmente en espacios abiertos.
Illinois se convirtió en uno de los grandes focos de 2026
Illinois terminó tercero en 2025, con aproximadamente $457 millones en reclamaciones relacionadas con granizo, según la tabla publicada por State Farm.
Pero la historia se volvió todavía más preocupante durante 2026. State Farm señaló que, hasta julio, sus clientes en Illinois habían presentado más reclamaciones catastróficas relacionadas con clima para hogares y automóviles que los clientes de cualquier otro estado. Para ese momento se habían reportado más de 96,000 reclamaciones meteorológicas, mientras la compañía había pagado más de $799 millones en pérdidas relacionadas con tormentas.
Uno de los episodios más impresionantes ocurrió en marzo alrededor de Kankakee, donde se reportaron piedras de granizo de aproximadamente seis pulgadas o incluso mayores, dimensiones que estaban siendo evaluadas como posibles récords estatales.
Una piedra de ese tamaño ya no representa simplemente un riesgo de pequeñas abolladuras. Puede destruir parabrisas, techos solares y paneles exteriores, además de representar un peligro serio para cualquier persona que se encuentre fuera durante la tormenta.
Wisconsin sorprende en el cuarto puesto
Wisconsin alcanzó aproximadamente $304 millones en reclamaciones de granizo durante 2025, situándose por encima incluso de Oklahoma dentro de la clasificación de State Farm.
Normalmente asociamos Wisconsin con nieve y frío, pero las tormentas severas durante primavera y verano también pueden causar daños significativos. El choque entre aire cálido y húmedo y masas de aire más frías puede generar condiciones favorables para tormentas capaces de producir granizo de considerable tamaño.
Para los vehículos, esta combinación de climas significa que el mantenimiento y la protección deben adaptarse durante todo el año. En invierno existe preocupación por nieve, hielo y sal en las carreteras; durante la temporada cálida aparecen granizo, vientos fuertes y tormentas.
Eso convierte el estacionamiento cubierto en una ventaja que puede tener mucho más valor del que parece al momento de alquilar o comprar una vivienda.
Oklahoma continúa dentro del corazón de la zona de riesgo
Oklahoma ocupó el quinto lugar con alrededor de $267 millones en reclamaciones relacionadas con granizo durante 2025.
El estado forma parte de una región conocida por sus condiciones extremas de tormentas severas. State Farm señala que, durante los últimos cinco años, aproximadamente 77% de sus pérdidas catastróficas por viento y granizo en Oklahoma estuvieron relacionadas específicamente con granizo, frente a cerca de 57% a nivel nacional.
Además, entre 2024 y 2025 la compañía pagó más de $1,000 millones a clientes de Oklahoma por daños relacionados con viento y granizo.
Para un propietario de automóvil, vivir en este tipo de zona cambia incluso la manera de evaluar un seguro. No basta con saber que el vehículo “está asegurado”. Resulta fundamental comprender exactamente qué cobertura existe para daños meteorológicos y cuál será el deducible.
Kentucky, Arkansas y Kansas también aparecen entre los más afectados
Kentucky ocupó el sexto lugar durante 2025 con aproximadamente $258 millones, seguido por Arkansas con $238 millones y Kansas con alrededor de $235 millones.
Los tres forman parte de una amplia zona central de Estados Unidos donde las tormentas severas pueden desarrollarse con gran intensidad. La lista demuestra además que el problema del granizo no se limita exclusivamente al famoso “Tornado Alley”. Los patrones meteorológicos pueden afectar múltiples regiones y desplazarse dependiendo de la temporada.
Kansas resulta especialmente conocido por tormentas severas, pero Kentucky y Arkansas pueden sorprender a conductores que no los asocian inmediatamente con daños masivos por granizo.
Para quienes viajan por carretera durante primavera y verano, esto significa que consultar el pronóstico no debería limitarse a comprobar si “va a llover”. Las advertencias de tormentas severas pueden indicar un riesgo completamente diferente al de una lluvia convencional.
Colorado también entra en el Top 10
Colorado apareció noveno, con alrededor de $229 millones en reclamaciones relacionadas con granizo durante 2025.
Denver y otras zonas del Front Range son conocidas desde hace tiempo por tormentas de granizo capaces de causar daños generalizados en vehículos. La combinación de elevación, topografía y condiciones atmosféricas puede generar episodios intensos durante los meses cálidos.
Para concesionarios y grandes estacionamientos, una sola tormenta puede significar cientos de vehículos afectados simultáneamente.
Y aquí aparece un detalle curioso: los autos nuevos estacionados en lotes de concesionarios también pueden resultar dañados antes de haber sido vendidos. Dependiendo del nivel de daño y de la reparación realizada, algunos terminan comercializándose posteriormente con descuentos.
Esto convierte al granizo incluso en un factor que puede influir temporalmente en determinados mercados locales de vehículos.
Indiana completa los diez primeros
Indiana terminó décimo con aproximadamente $145 millones en reclamaciones pagadas por granizo durante 2025.
La diferencia frente a Texas es enorme, pero $145 millones continúan representando un volumen considerable.
Además, la clasificación cambia cada año dependiendo de dónde golpean las tormentas más fuertes. Un estado situado más abajo durante una temporada puede subir rápidamente después de uno o dos grandes eventos meteorológicos.
Por esa razón, vivir fuera del Top 10 no significa estar protegido.
El granizo puede aparecer en prácticamente cualquier región donde existan tormentas fuertes bajo condiciones apropiadas.
¿Qué le hace realmente el granizo a un automóvil?
La severidad depende principalmente del tamaño de las piedras, velocidad del viento, duración de la tormenta y lugar donde esté estacionado el vehículo.
El daño más común consiste en pequeñas abolladuras distribuidas por capó, techo y tapa del maletero. En determinados casos pueden repararse mediante técnicas de eliminación de abolladuras sin necesidad de pintar, especialmente cuando la pintura original no se ha roto.
Pero una tormenta intensa puede ir mucho más lejos. El granizo grande puede romper parabrisas, lunetas, techos panorámicos y faros. También puede agrietar molduras, destruir espejos e incluso dañar componentes externos que contienen sensores y cámaras.
Los vehículos modernos pueden resultar especialmente costosos porque muchas piezas exteriores ya no cumplen solamente una función estética. Un espejo puede contener cámara y radar de punto ciego; un parabrisas puede formar parte del sistema ADAS; un faro LED puede costar más de mil dólares.
La tormenta puede durar diez minutos.
La reparación puede costar varios miles.
Un automóvil puede terminar como pérdida total sin haber chocado
Este es uno de los aspectos que más sorprende a muchos propietarios.
Cuando existen cientos de abolladuras, varios cristales rotos y piezas exteriores costosas afectadas, el valor total de reparación puede acercarse demasiado al valor actual del automóvil.
En un vehículo antiguo, esa diferencia puede resultar todavía menor.
La aseguradora compara entonces lo que cuesta reparar frente al valor real del vehículo y, dependiendo de las reglas aplicables, puede terminar declarando una pérdida total.
Eso significa que un automóvil puede arrancar perfectamente, desplazarse normalmente y no tener absolutamente ningún daño mecánico importante, pero dejar de ser económicamente viable para reparar.
El granizo puede destruir el valor de un vehículo sin tocar el motor.
¿El seguro cubre los daños?
Depende de la cobertura contratada.
En Estados Unidos, los daños por granizo normalmente se manejan mediante la cobertura conocida como comprehensive, que protege frente a determinados eventos que no son colisiones, como clima, caída de objetos, robo o vandalismo.
Pero no todos los conductores tienen esa cobertura.
Un automóvil financiado normalmente debe mantener coberturas más amplias porque el banco quiere proteger el vehículo que sirve como garantía del préstamo. Sin embargo, alguien que posee un automóvil completamente pagado puede optar por una póliza más básica y descubrir después de una tormenta que los daños meteorológicos no están incluidos.
Por eso es importante revisar la póliza antes de necesitarla, no después de encontrar el techo lleno de abolladuras.